
 by
La Audiencia Nacional ha anulado una multa de 10.000 euros impuesta a una empresa que no atendió tres requerimientos electrónicos porque no recibió los avisos habituales. La resolución no convierte el correo electrónico en requisito de validez de la notificación, pero recuerda algo esencial: para sancionar no basta con acreditar un incumplimiento; Hacienda debe demostrar que hubo dolo o, al menos, negligencia.
La digitalización de las relaciones con la Administración ha creado una situación paradójica para muchas pymes y autónomos. Una comunicación puede producir efectos legales aunque nadie haya abierto el documento y aunque el correo que debía alertar de su existencia nunca haya llegado.
En la práctica, esto significa que una empresa puede descubrir demasiado tarde que tenía un requerimiento pendiente, que el plazo para responder ha comenzado a correr o incluso que la Agencia Tributaria ya ha iniciado un procedimiento sancionador.
La reciente Sentencia 564/2026 de la Audiencia Nacional, de 29 de junio, dictada en el recurso 667/2020, introduce un límite importante frente a una lectura puramente automática del sistema: la notificación puede ser formalmente válida, pero la sanción exige un análisis independiente de la culpabilidad del contribuyente.
Este matiz importa mucho. También exige prudencia. La resolución no autoriza a desatender la Dirección Electrónica Habilitada única (DEHú) ni garantiza que cualquier sanción vaya a ser anulada si falla el aviso de cortesía. Lo que hace es impedir que la Administración trate como culpable, sin más, a quien no tuvo conocimiento real del requerimiento y actuó con diligencia cuando lo descubrió.
El caso: tres requerimientos ignorados y una multa de 10.000 euros
El conflicto afectaba a una sociedad que recibió en su dirección electrónica tres requerimientos de información relativos al modelo 347. La empresa no accedió a su contenido durante el plazo legal y la Administración los consideró rechazados y, por tanto, notificados.
La AEAT entendió que la falta de respuesta constituía resistencia, obstrucción, excusa o negativa a sus actuaciones y aplicó el artículo 203 de la Ley General Tributaria. El resultado fue una sanción de 10.000 euros.
La empresa alegó que no había recibido los avisos que habitualmente se enviaban a su dirección de correo electrónico. Según los hechos recogidos en la sentencia, conoció los requerimientos al entrar posteriormente en la sede electrónica para realizar otra gestión. Cuando tuvo conocimiento de ellos, los atendió.
La Audiencia Nacional separó entonces dos cuestiones que con frecuencia se mezclan:
¿Eran válidas las notificaciones electrónicas? Sí, desde un punto de vista formal.
¿Era sancionable la conducta de la empresa? No automáticamente, porque era necesario acreditar dolo o negligencia.
El tribunal anuló la sanción al considerar que no se había probado una conducta culpable. La empresa desconocía la existencia y el contenido de los requerimientos, confiaba en la recepción de unos avisos que la Administración remitía habitualmente y respondió cuando tuvo conocimiento efectivo de la situación.
Aviso y notificación no son lo mismo
Este es el punto que cualquier pyme debe entender.
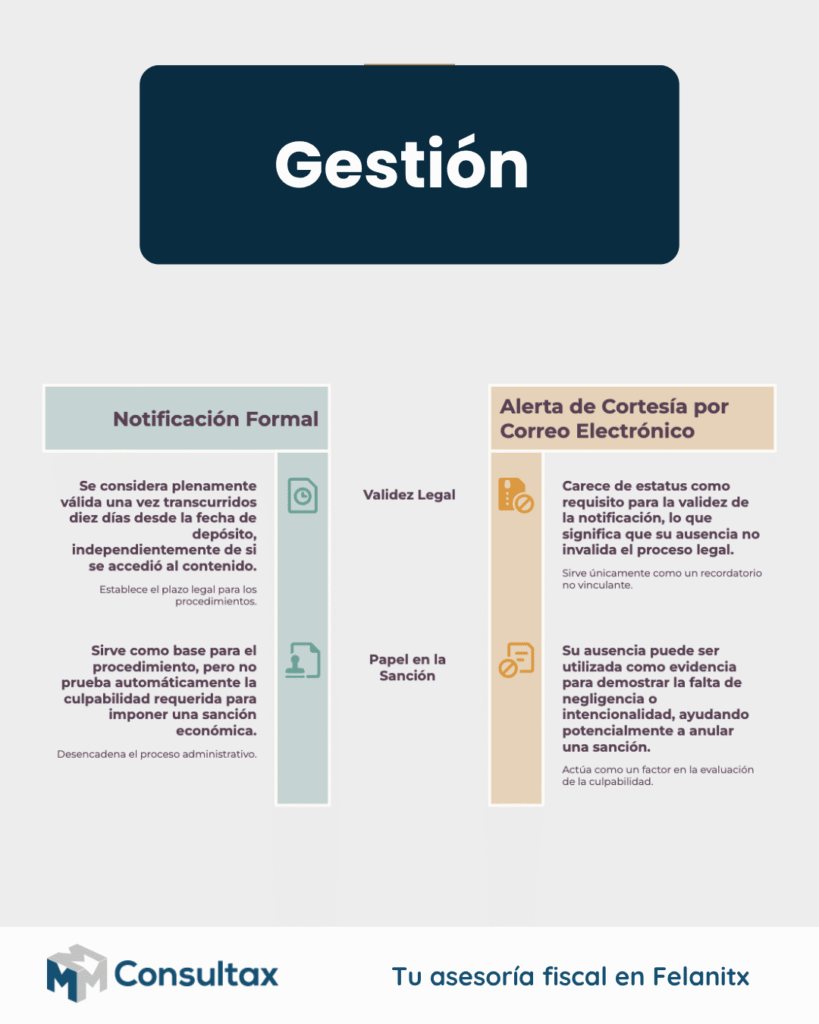
El correo electrónico o SMS que informa de que existe una comunicación pendiente es un aviso. El documento depositado en la sede electrónica o en la DEHú es la notificación con efectos jurídicos.
El artículo 41.6 de la Ley 39/2015, del Procedimiento Administrativo Común, establece que la Administración debe enviar el aviso al dispositivo o dirección electrónica comunicados por el interesado. Sin embargo, el mismo precepto añade que la falta de ese aviso no impide que la notificación sea plenamente válida.
Por su parte, el artículo 43 dispone que una notificación electrónica obligatoria o elegida por el interesado se entiende rechazada cuando transcurren diez días naturales desde su puesta a disposición sin acceder a su contenido. Ese rechazo no hace desaparecer la notificación: permite que el procedimiento continúe y que empiecen a producirse consecuencias.
La conclusión preventiva es incómoda, pero clara: el buzón electrónico oficial debe revisarse aunque no llegue ningún email.
Una notificación válida no convierte automáticamente el incumplimiento en infracción
La Administración puede demostrar que depositó correctamente un requerimiento y que transcurrieron diez días sin acceso. Eso puede bastar para considerar practicada la notificación, pero no necesariamente para imponer una sanción.
El artículo 183 de la Ley General Tributaria exige que las acciones u omisiones sancionables sean dolosas o culposas, incluso cuando la culpa se manifieste como una simple negligencia. En otras palabras, nuestro sistema tributario no admite una responsabilidad sancionadora puramente objetiva.
La Administración debe explicar por qué el comportamiento concreto del contribuyente merece reproche. No basta con una fórmula genérica ni con afirmar que, como la notificación era válida, existía necesariamente negligencia.
La Audiencia Nacional lo resume con una idea difícil de discutir: “No se puede obstruir lo que no se conoce”. Si no hubo aviso, el obligado desconocía el requerimiento y lo cumplió en cuanto supo de él, sancionarlo sin examinar esas circunstancias puede vulnerar el principio de culpabilidad.
Lo que la sentencia sí cambia —y lo que no cambia—
La resolución mejora la posición defensiva de los contribuyentes, pero conviene evitar titulares absolutos.
Lo que sí aporta
Obliga a diferenciar la eficacia formal de la notificación y la culpabilidad necesaria para sancionar.
Reconoce que la falta del aviso puede ser relevante para valorar si existió conocimiento, intención o negligencia.
Da valor al comportamiento posterior del contribuyente, especialmente cuando atiende el requerimiento con rapidez.
Refuerza la necesidad de que la motivación de la sanción analice las circunstancias reales del caso.
Lo que no permite afirmar
Que toda notificación sin email sea nula.
Que baste con decir “no vi el aviso” para eliminar una sanción.
Que el contribuyente pueda dejar de revisar la DEHú.
Que cualquier retraso quede excusado, con independencia de su duración o de la conducta posterior.
Que estemos ante una regla general e inamovible: se trata de una sentencia de la Audiencia Nacional y la propia resolución contemplaba la posibilidad de recurso de casación.
La defensa será más sólida cuando existan pruebas objetivas: ausencia real de avisos, historial de comunicaciones anteriores, direcciones correctamente configuradas, acceso accidental que permite descubrir el expediente y cumplimiento inmediato tras conocerlo.
Por qué este asunto afecta especialmente a las pymes de Mallorca
En una gran empresa suele existir un departamento jurídico o fiscal que controla los buzones administrativos. En muchas pymes de Mallorca, en cambio, la responsabilidad se reparte entre la gerencia, la administración interna y la asesoría externa.
Durante la temporada alta, una empresa turística puede concentrar todos sus recursos en la operativa diaria. En agosto, un comercio o restaurante puede trabajar con equipos reducidos. Un autónomo puede estar de baja, viajando o atendiendo personalmente su negocio. Ninguna de estas circunstancias detiene por sí sola los plazos administrativos.
El riesgo no está únicamente en “olvidarse de Hacienda”. También aparece cuando nadie sabe con precisión quién debe revisar el buzón, cuando el correo de aviso pertenece a un antiguo trabajador, cuando se cambia de asesoría sin revisar los apoderamientos o cuando todo el sistema depende de una sola persona.
Por eso, la lección más útil de esta sentencia no es aprender a recurrir una sanción. Es diseñar un sistema que reduzca la probabilidad de recibirla.
Protocolo práctico para no perder una notificación electrónica
1. Asignar un responsable y un sustituto
La empresa debe identificar por escrito quién revisa las notificaciones y quién asume esa función durante vacaciones, bajas o ausencias. Si interviene una asesoría, conviene delimitar si controla únicamente las comunicaciones tributarias o también las de Seguridad Social, comunidad autónoma, ayuntamientos y otros organismos.
2. Revisar directamente los buzones oficiales
El email es una ayuda, no el sistema de control principal. La revisión debe realizarse con una frecuencia suficiente para no agotar el plazo de diez días naturales. Una comprobación programada varias veces por semana ofrece un margen razonable para descargar, analizar y responder.
3. Mantener actualizados los datos de contacto
Hay que comprobar que los correos y teléfonos asociados siguen activos, que no dependen de una persona que ya no trabaja en la empresa y que los mensajes no están siendo bloqueados como spam. También conviene conservar evidencia de las altas, modificaciones y configuraciones realizadas.
4. Revisar certificados y apoderamientos
Un certificado caducado o un apoderamiento insuficiente puede impedir el acceso en el peor momento. Si un tercero gestiona las notificaciones y los días de cortesía, la AEAT indica que debe disponer del apoderamiento correspondiente en el trámite GENERALNOT y que este debe estar confirmado.
5. Planificar los días de cortesía
Los usuarios incluidos en el sistema de notificaciones electrónicas obligatorias o suscritos voluntariamente pueden señalar hasta 30 días naturales al año durante los que determinados organismos tributarios no pondrán nuevas notificaciones electrónicas a su disposición. La AEAT exige solicitarlos con al menos siete días naturales de antelación.
No son vacaciones fiscales ni paralizan procedimientos ya abiertos. Deben integrarse en la planificación anual de la empresa.
6. Crear un registro de control
Cada acceso debería dejar constancia de la fecha, el buzón revisado, la existencia o no de comunicaciones, el responsable de analizarlas y el plazo de respuesta. Una hoja compartida o un sistema de tareas puede ser suficiente si existe disciplina.
7. Activar un protocolo de urgencia
Cuando aparece un requerimiento, la prioridad es descargarlo, conservar justificantes, identificar el plazo y trasladarlo inmediatamente a quien deba responder. Si el documento se descubre tarde, conviene actuar antes de discutir: atenderlo cuanto antes puede acreditar buena fe y limitar el daño.
¿Qué hacer si Hacienda ya ha impuesto la sanción?
No todas las sanciones sin aviso serán anulables, pero tampoco deberían aceptarse sin revisar el expediente. El análisis debe realizarse caso por caso:
Obtener el expediente completo y acreditar las fechas de puesta a disposición, acceso o rechazo.
Verificar si la Administración envió realmente el aviso y a qué dirección.
Comprobar si existía una práctica habitual de envío de avisos que pudiera haber generado confianza.
Documentar incidencias técnicas, cambios de correo, registros de acceso y cualquier evidencia disponible.
Acreditar cuándo se conoció efectivamente el requerimiento y cuánto se tardó en atenderlo.
Revisar si el acuerdo sancionador motiva de forma individualizada el dolo o la negligencia.
Distinguir entre impugnar la notificación, cuestionar la sanción o plantear ambas cuestiones cuando proceda.
Controlar de inmediato los plazos de alegación, recurso o reclamación. Esperar puede cerrar vías de defensa.
La rapidez posterior no borra automáticamente el incumplimiento, pero puede convertirse en una prueba muy valiosa. En el asunto resuelto por la Audiencia Nacional, el cumplimiento tras conocer los requerimientos fue una circunstancia relevante para descartar la intencionalidad.
Digitalizar no puede significar sancionar por defecto
La administración electrónica aporta rapidez y trazabilidad, pero también traslada al contribuyente una carga de vigilancia constante. Esa carga es legalmente exigible en muchos casos, especialmente a sociedades y profesionales obligados a relacionarse electrónicamente. Sin embargo, no puede convertirse en una presunción automática de culpabilidad.
Una cosa es que el sistema considere notificado un documento por el transcurso del tiempo. Otra distinta es afirmar que quien no lo abrió actuó necesariamente con intención de obstruir o con falta de diligencia.
La sentencia de la Audiencia Nacional acierta al recordar que el procedimiento sancionador no es un simple apéndice informático del procedimiento de gestión o inspección. Exige prueba, motivación y valoración de la conducta.
Para las pymes y autónomos, el mensaje tiene dos caras. La primera es preventiva: no confiar exclusivamente en los avisos y profesionalizar el control de buzones electrónicos. La segunda es garantista: si el sistema falla y llega una sanción, la validez formal de la notificación no elimina el derecho a discutir si existió verdadera culpabilidad.
En fiscalidad, una alerta que no llega puede provocar un problema serio. Pero un problema serio no equivale, por sí solo, a una conducta sancionable.
Para consultar más análisis prácticos sobre fiscalidad, gestión empresarial y obligaciones administrativas, visita el blog de Consultax.
Nota: contenido informativo elaborado a partir de la situación normativa y jurisprudencial consultada el 8 de septiembre de 2026. No sustituye el análisis profesional del expediente concreto.
FAQs _ Preguntas Frecuentes sobre este tema
Las notificaciones electrónicas pueden generar consecuencias aunque el aviso de cortesía no llegue al correo. Estas respuestas aclaran las dudas más frecuentes de empresas y profesionales.
1. ¿Es válida una notificación de Hacienda si no recibo el aviso por email?
Con carácter general, sí. La falta del aviso por correo o SMS no invalida por sí sola la notificación depositada en la sede electrónica o en la DEHú. No obstante, la ausencia del aviso puede ser relevante para determinar si hubo indefensión o culpabilidad en un procedimiento sancionador.
2. ¿Cuándo se considera rechazada una notificación electrónica de la AEAT?
Cuando la notificación electrónica es obligatoria o ha sido elegida por el interesado, se considera rechazada si transcurren diez días naturales desde su puesta a disposición sin acceder a su contenido. El procedimiento puede continuar aunque el documento no se haya abierto.
3. ¿Puede Hacienda sancionarme automáticamente por no contestar un requerimiento?
No debería hacerlo de forma automática. Para imponer una sanción tributaria debe acreditar dolo o negligencia y motivar la culpabilidad atendiendo a las circunstancias concretas. La mera validez formal de la notificación no demuestra por sí sola esa culpabilidad.
4. ¿Qué pruebas ayudan a recurrir una sanción si no llegó el aviso electrónico?
Pueden ser útiles el historial de avisos anteriores, la configuración del correo, registros de acceso, evidencias de incidencias técnicas, la fecha en que se conoció realmente el requerimiento y la prueba de que fue atendido inmediatamente. La relevancia de cada elemento depende del expediente.
5. ¿Cuántos días de cortesía se pueden solicitar para las notificaciones de Hacienda?
Se pueden señalar hasta 30 días naturales por año para que la AEAT, el Tribunal Económico-Administrativo y la Dirección General de Tributos no pongan nuevas notificaciones electrónicas a disposición. Deben solicitarse con un mínimo de siete días naturales de antelación.
6. ¿Cada cuánto debe una empresa revisar la DEHú?
La norma no fija una frecuencia interna de revisión, pero el plazo de rechazo es de diez días naturales. Por prudencia, conviene revisar los buzones varias veces por semana, contar con un sustituto y registrar cada comprobación.
¿Quieres anticiparte a los riesgos fiscales antes de que se conviertan en sanciones? Encuentra más guías para pymes y autónomos en el blog de Consultax..
Comparte esta entrada:
Publicaciones relacionadas:
 Planificación fiscal de la sucesión en una empresa familiar
 Inspección de Hacienda: por qué puedes tenerla y cómo evitarla
 Implicaciones Fiscales de la Transformación de una Comunidad de Bienes a una Sociedad Limitada
 Diez formas legales de reducir el Impuesto sobre Sociedades antes de presentar el Modelo 200